Formation professionnelle : déclarez les revenus et déduisez les frais sous conditions
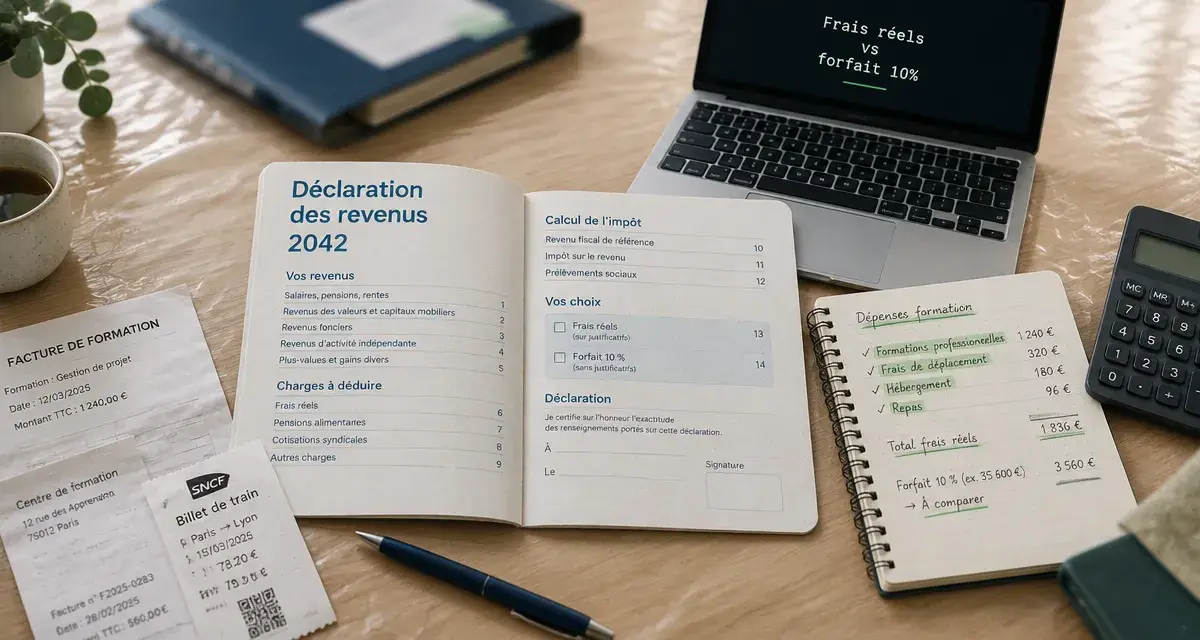
Une formation professionnelle peut avoir deux conséquences sur votre déclaration de revenus : les sommes perçues sont en principe imposables, tandis que certaines dépenses engagées pour vous former peuvent être déduites. Pour éviter les erreurs, séparez les revenus reçus des frais restés à votre charge, puis comparez les frais réels avec la déduction forfaitaire de 10 %.
Commencez par distinguer les revenus perçus et les dépenses engagées
Pour déclarer une formation professionnelle aux impôts, procédez en deux temps. Identifiez d’abord les montants reçus pendant la période de formation. Examinez ensuite les dépenses engagées pour votre projet professionnel et que vous avez réellement payées. Cette distinction permet de ne pas confondre une rémunération imposable avec une dépense éventuellement déductible.
Comparer frais réels et déduction de 10 %
Comparez la déduction forfaitaire de 10 % avec le total de vos frais professionnels admissibles.
Résultat de la comparaison
À retenir : les frais réels concernent l’ensemble des frais professionnels. Chaque dépense doit avoir été effectivement payée et pouvoir être justifiée. Cette comparaison indique le montant de déduction le plus élevé ; elle ne constitue pas un calcul de l’impôt dû.
Une formation rémunérée génère des revenus imposables
Les rémunérations et indemnités perçues pendant une formation professionnelle doivent être déclarées dans la catégorie des traitements et salaires. Le motif de la formation ne change pas cette règle : reconversion, évolution de poste ou retour à l’emploi, les sommes reçues restent à déclarer lorsqu’elles sont imposables.
Commencez par vérifier les montants préremplis dans votre déclaration. Rapprochez-les de vos documents de paiement et corrigez-les si une somme manque ou si le montant indiqué ne correspond pas à votre situation. Cette vérification concerne les revenus liés à la formation comme les autres salaires ou indemnités imposables de l’année.
Une rémunération de formation et les frais engagés pour cette même formation ne s’annulent pas automatiquement. Vous déclarez les revenus imposables d’un côté. De l’autre, vous pouvez demander la déduction de certains frais professionnels si les conditions sont remplies et si vous optez pour les frais réels.
Une formation non rémunérée n’empêche pas une déduction
Si vous ne percevez aucune rémunération pendant la formation, vous n’avez pas de revenu de formation à ajouter pour cette seule raison. Les dépenses supportées peuvent toutefois rester déductibles lorsqu’elles servent à améliorer votre situation professionnelle ou à accéder à une autre profession.
Le caractère non rémunéré de la formation ne suffit donc pas à exclure toute déduction. L’administration examine surtout la finalité professionnelle de la démarche et la réalité des dépenses. Une formation suivie pour préparer un autre métier doit pouvoir être reliée à un projet professionnel identifiable.
Dans certaines situations, les frais d’une formation non rémunérée peuvent créer un déficit dans la catégorie des traitements et salaires. Ce déficit s’impute selon les règles applicables. Si nécessaire, il peut être reporté jusqu’à la sixième année incluse. Ce mécanisme mérite une vérification attentive lorsque les dépenses sont élevées par rapport aux revenus déclarés.
Vérifiez que la formation et les frais répondent aux conditions
Une formation n’est pas déductible uniquement parce qu’elle est coûteuse, diplômante ou utile à titre personnel. La dépense doit présenter un lien suffisamment direct avec votre activité ou avec l’accès à un autre métier. Une formation destinée à acquérir des compétences dans votre domaine, à évoluer professionnellement ou à préparer une reconversion peut entrer dans cette logique, à condition de pouvoir le démontrer.
Le lien professionnel est le point décisif
Conservez une explication claire de votre démarche : poste exercé, compétences visées, métier préparé et utilité de la formation. Votre dossier sera plus cohérent si ces éléments se répondent. À l’inverse, une dépense motivée principalement par un loisir ou un intérêt personnel ne devient pas professionnelle parce qu’elle a été engagée pendant une période d’activité.
Le nom de l’organisme de formation ne suffit pas à justifier la dépense. Il faut pouvoir relier votre projet à chaque montant déclaré. Le document d’inscription identifie le cursus, le programme précise les compétences visées, le reçu établit le paiement et votre situation professionnelle explique l’utilité de la formation.
Cette traçabilité des dépenses permet aussi d’écarter les frais périphériques qui ne sont pas nécessaires au suivi de la formation. Lorsque vous préparez votre déclaration, ne retenez donc que les montants réellement payés et directement rattachés à votre démarche professionnelle.
Quels frais peuvent entrer dans les frais réels ?
Les frais de formation eux-mêmes peuvent être retenus lorsqu’ils restent à votre charge et répondent aux conditions applicables. D’autres dépenses peuvent également être prises en compte, notamment certains frais de déplacement, de repas et de documentation. Chaque montant doit être lié à la formation et pouvoir être justifié.
| Type de dépense | À vérifier avant de la retenir |
|---|---|
| Frais de formation | La part payée personnellement et le lien avec l’amélioration de votre situation professionnelle ou l’accès à un nouveau métier. |
| Déplacements | La nécessité des trajets pour rejoindre le lieu de formation et l’existence de justificatifs associés. |
| Repas | La réalité de la dépense engagée à raison de la formation et la preuve de paiement correspondante. |
| Documentation | Son utilité directe pour suivre le programme ou acquérir les compétences visées. |
Ne retenez pas une estimation générale à la place des dépenses effectivement supportées. Pour chaque frais, notez la date, le montant, la nature de l’achat et son lien avec la formation. Ce relevé facilite le calcul final et permet de répondre plus précisément à une demande de l’administration.
Choisissez les frais réels seulement s’ils sont plus avantageux
Par défaut, les salaires bénéficient d’une déduction forfaitaire de 10 % au titre des frais professionnels. Pour déduire vos frais de formation de manière détaillée, vous devez opter pour les frais réels. Cette option concerne l’ensemble de vos frais professionnels. Elle ne permet pas de conserver le forfait de 10 % tout en ajoutant uniquement le coût de la formation.
Faites un arbitrage sur l’ensemble de l’année
Additionnez toutes les dépenses professionnelles que vous pouvez justifier, y compris les frais de formation admissibles, puis comparez le total avec la déduction forfaitaire de 10 %. L’option pour les frais réels est intéressante lorsque le montant obtenu dépasse le forfait applicable à vos revenus.
Ne prenez pas votre décision sur la seule facture de formation. Les frais de déplacement, de repas ou de documentation peuvent modifier le résultat, mais ils doivent tous être établis et rattachés à une situation professionnelle précise. À l’inverse, inclure des montants incertains pour dépasser artificiellement le forfait fragilise votre déclaration.
Pour effectuer la comparaison, rassemblez les dépenses de la même année d’imposition. Séparez les frais retenus des dépenses simplement envisagées ou insuffisamment documentées. Vous pourrez ainsi expliquer le total déclaré et conserver une méthode de calcul cohérente.
Renseignez la déclaration et préparez vos preuves
Lorsque vous retenez les frais réels, la déclaration se complète dans la rubrique allant de 1AK à 1DK du formulaire 2042, selon la personne concernée. La déclaration en ligne pose plusieurs questions et vous oriente vers les rubriques adaptées. Vérifiez que l’option pour les frais réels est sélectionnée avant de reporter le montant total calculé.
Une méthode de saisie en quatre étapes
- Contrôlez les revenus de formation ou les salaires préremplis, puis ajoutez les montants imposables manquants.
- Listez séparément les frais de formation, de déplacement, de repas et de documentation que vous pouvez retenir.
- Comparez le total des dépenses avec la déduction forfaitaire de 10 %, puis choisissez l’option la plus favorable.
- Indiquez le total des frais réels dans la rubrique 1AK à 1DK correspondant à votre situation.
Avant de valider, relisez le montant saisi et vérifiez qu’il correspond à votre calcul annuel. Une erreur peut venir d’un revenu prérempli non contrôlé, d’une dépense comptée deux fois ou d’un frais retenu sans justificatif suffisant.
Conservez les justificatifs, même s’ils ne sont pas joints
Vous n’avez pas à envoyer systématiquement vos justificatifs avec la déclaration. Vous devez toutefois pouvoir les produire si l’administration vous les demande. Conservez les factures ou reçus, les preuves de paiement, les documents d’inscription, le programme de formation et les éléments reliant le cursus à votre activité ou à votre reconversion.
Classez ces documents par année et par type de dépense. Ce classement facilite la vérification des montants et permet de retrouver rapidement une pièce précise. Il aide aussi à distinguer la part éventuellement prise en charge par un tiers de celle que vous avez réellement payée.
En cas de doute sur une dépense inhabituelle, sur un déficit ou sur votre statut particulier, demandez une clarification à votre centre des impôts avant de valider la déclaration. Une question posée en amont est souvent plus simple à traiter qu’une correction après le dépôt.

- Formation professionnelle : déclarez les revenus et déduisez les frais sous conditions - 13 octobre 2026
- Atelier de réparation d’outillage : 5 étapes pour éviter un remplacement inutile - 12 octobre 2026
- Une lampe en céramique crée une lumière chaleureuse, à condition de choisir la bonne finition - 11 octobre 2026