Imposition micro-entreprise : 3 abattements, 2 modes de paiement et le choix qui change votre net
Une micro-entreprise n’est pas imposée sur ce qu’elle gagne réellement, mais sur un revenu forfaitaire : votre chiffre d’affaires encaissé, diminué d’un abattement qui dépend de votre activité. Ce revenu est ensuite soumis soit au barème progressif de l’impôt sur le revenu, soit, sur option, à un versement libératoire à taux fixe. Voici comment tout cela s’articule, avec les seuils, les taux et les pièges à connaître.
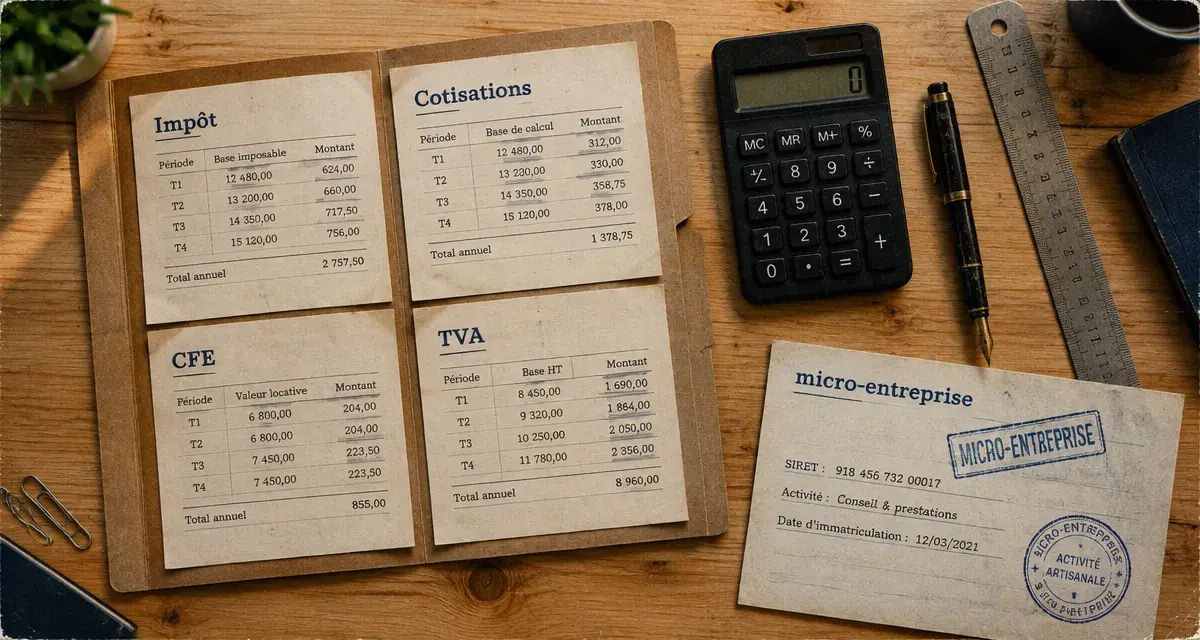
Impôt, cotisations, CFE, TVA : ne pas tout mélanger
Quatre prélèvements coexistent et reposent sur des logiques différentes. Les confondre est la première source d’erreurs de budget chez les débutants.
Simulateur d’imposition micro-entreprise : barème ou versement libératoire
Comparez l’impôt estimé selon que vous restez au barème progressif ou que vous optez pour le versement libératoire. Les champs sont préremplis avec l’exemple de l’article (35 000 € de vente + 20 000 € de salaire).
Estimation indicative : le résultat dépend directement du taux moyen d’imposition que vous avez saisi et ne remplace pas un calcul fiscal officiel ni l’avis d’un professionnel.
| Prélèvement | Ce qu’il finance ou taxe | Base de calcul |
|---|---|---|
| Impôt sur le revenu | Votre revenu personnel | Chiffre d’affaires après abattement |
| Cotisations sociales (micro-social) | Protection sociale, retraite | Chiffre d’affaires et nature de l’activité |
| CFE | Collectivités locales | Local et activité, avec exonérations |
| TVA | État | Ventes facturées, si le seuil de franchise est dépassé |
Le régime micro-fiscal concerne uniquement l’impôt sur le revenu, tandis que le micro-social simplifie le calcul des cotisations. Les deux sont liés mais distincts : on peut payer ses cotisations au pourcentage tout en étant imposé selon l’une ou l’autre des modalités fiscales.
Les plafonds de chiffre d’affaires à ne pas franchir
Les seuils selon la nature de l’activité
Le plafond dépend de la catégorie : BIC pour les activités commerciales et de services, BNC pour les professions libérales. Pour 2026, il est de 203 100 € pour les activités commerciales et d’hébergement (hors locations de meublés de tourisme), de 83 600 € pour les prestations de services BIC et les activités libérales BNC, et de 15 000 € pour la location de meublés de tourisme non classés.
Dépassement, création en cours d’année et activité mixte
Un dépassement ponctuel ne vous expulse pas du régime : il faut dépasser le seuil pendant deux années consécutives pour sortir du micro-fiscal. Lors d’une création en cours d’année, le plafond est proratisé sur une base de 365 jours. Exemple : pour une activité de vente créée le 31 janvier 2026, soit 335 jours d’exploitation, le seuil devient 186 407 €. En cas d’activité mixte, il faut respecter un seuil global ainsi que le seuil propre à chaque activité.
Un conseil pratique : ces seuils portent sur le chiffre d’affaires encaissé dans l’année, pas sur ce que vous avez facturé. Une facture émise en décembre et réglée en janvier compte pour l’année suivante.
Calculer son revenu imposable avec l’abattement forfaitaire
Le principe : un forfait à la place de vos frais réels
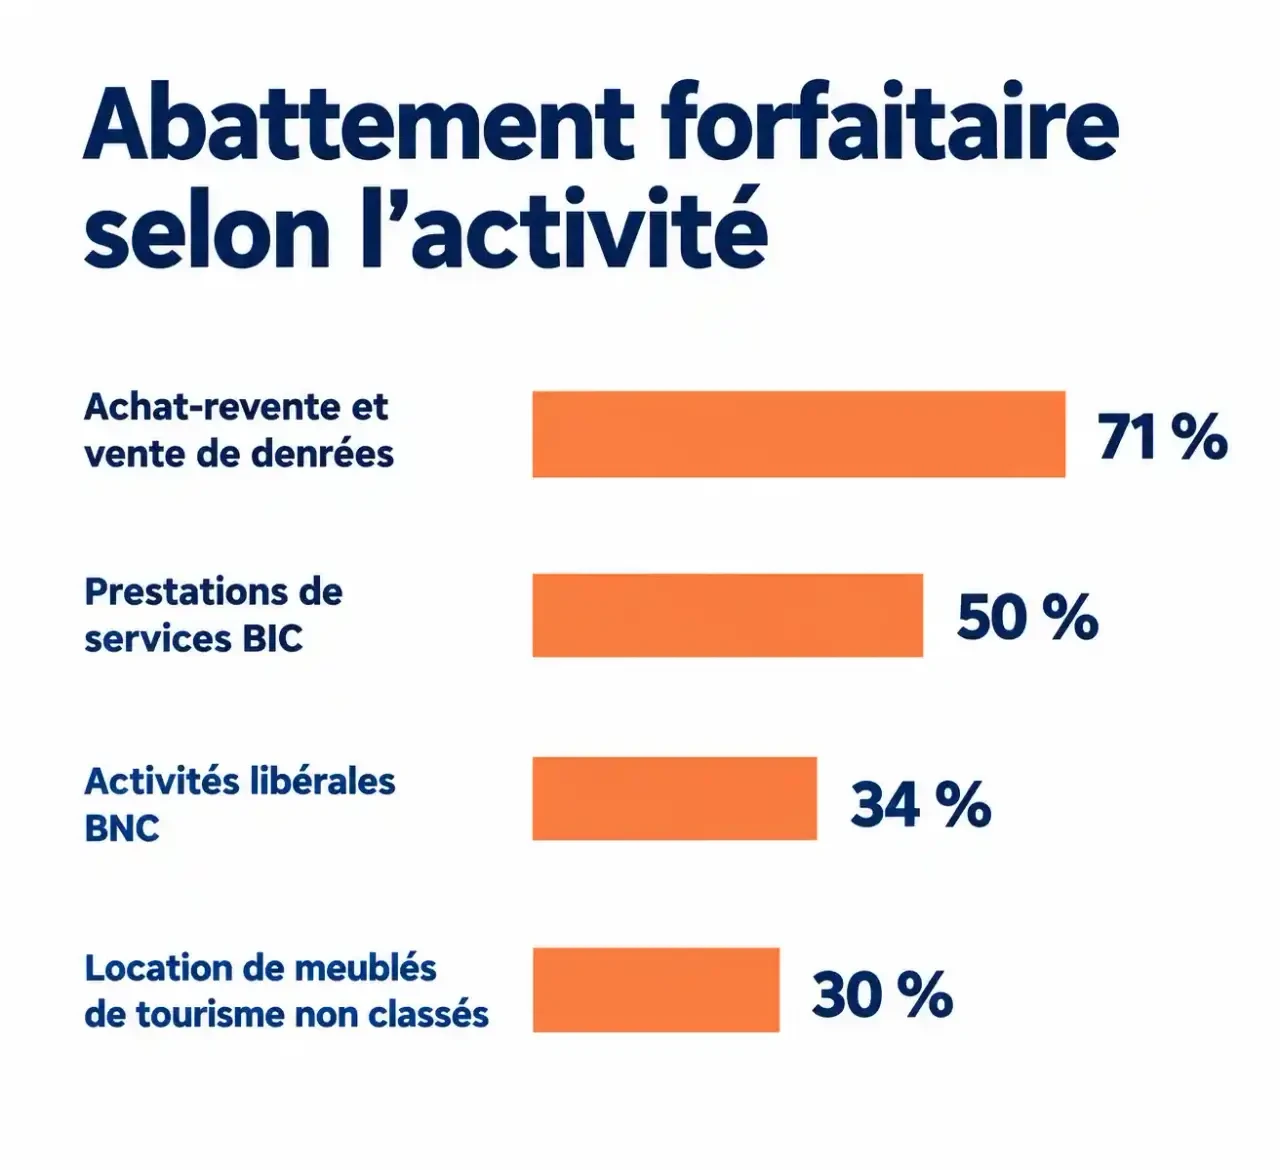
L’administration ne regarde pas vos dépenses. Elle applique un pourcentage censé représenter vos frais professionnels :
- 71 % pour l’achat-revente, la vente de denrées et certaines prestations d’hébergement ;
- 50 % pour les autres prestations de services BIC ;
- 34 % pour les activités libérales BNC ;
- 30 % pour la location de meublés de tourisme non classés.
L’abattement ne peut pas être inférieur à 305 €. Un consultant BNC qui encaisse 40 000 € est donc imposé sur 66 % de cette somme, soit 26 400 €, quelles que soient ses dépenses réelles. C’est avantageux si vos frais sont faibles, moins si vous dépensez beaucoup en matériel ou en déplacements.
Ce que vous réalisez réellement après tout cela
Pensez en capsule : une micro-entreprise se lit comme une enveloppe fermée où entrent des encaissements et d’où sortent, dans un ordre précis, cotisations, dépenses réelles, puis impôt. Le revenu imposable calculé par l’abattement n’est qu’une fiction fiscale ; votre revenu net, lui, se mesure en retranchant ce que vous avez vraiment payé. Tester ce circuit sur vos chiffres, avec le simulateur de revenu net de l’Urssaf, évite de découvrir en fin d’année qu’un abattement de 71 % cache un net bien plus mince.
Barème progressif ou versement libératoire ?
Les conditions et les taux
Le versement forfaitaire libératoire permet de payer l’impôt en même temps que les cotisations, sous forme d’un pourcentage du chiffre d’affaires : 1 % pour l’achat-revente et la vente de denrées, 1,7 % pour les autres activités BIC, 2,2 % pour les activités BNC. Il est réservé aux foyers dont le revenu fiscal de référence de l’année N-2 ne dépasse pas un plafond. Pour 2026, il est de 29 315 € pour une personne seule, 58 630 € pour un couple, 73 288 € avec un enfant et 87 945 € avec deux enfants. Pour l’activer, il faut en faire la demande avant le 30 septembre pour une application l’année suivante, ou dans les trois mois suivant la création. Sans chiffre d’affaires, rien n’est dû.
Le simulateur officiel pour calculer votre revenu net d’auto-entrepreneur, Estimez en quelques clics ce qu’il vous reste après cotisations et impôts, avec prise en compte de l’Acre et du versement libératoire.
Un exemple chiffré
Prenons un chiffre d’affaires de 35 000 € en vente de marchandises, ajouté à un salaire de 20 000 €. Après déduction de 10 %, le salaire retenu est de 18 000 €. L’abattement de 71 % laisse 10 150 € de base imposable, soit un revenu de 28 150 €. Avec un taux moyen de 6,5 %, l’impôt s’élève à 1 820 € au barème. Avec le versement libératoire, on paie 350 € (1 % de 35 000 €) auxquels s’ajoutent 1 170 € d’impôt sur le salaire. Ici, l’option est donc nettement plus favorable.
L’intérêt s’inverse souvent pour un foyer peu imposé : si votre taux moyen est proche de zéro, payer 1 % ou 2,2 % du chiffre d’affaires revient à payer un impôt qui n’aurait pas existé. Comparez donc le versement libératoire avec votre impôt réel au barème, et pas seulement avec une impression de simplicité. L’option compte aussi pour votre revenu fiscal de référence, qui peut influer sur certaines prestations sociales.
CFE, TVA et déclaration : les obligations qui restent
CFE et TVA
La micro-entreprise est exonérée de CFE l’année de sa création, puis la cotisation est généralement due à partir de la deuxième année, avec des exonérations possibles, notamment sous 5 000 € de chiffre d’affaires annuel. La CVAE ne concerne que les entreprises dépassant 500 000 €. Côté TVA, vous bénéficiez de la franchise en base tant que les seuils ne sont pas dépassés. Au-delà, vous devez facturer et déclarer la TVA (au taux standard de 20 % dans la plupart des cas).
Déclarer ses revenus
Le chiffre d’affaires se déclare chaque mois ou chaque trimestre auprès de l’Urssaf, via le site autoentrepreneur.urssaf.fr. Pour l’impôt, il faut reporter le total annuel dans la déclaration complémentaire n° 2042 C PRO : l’administration applique elle-même l’abattement. Si vous avez choisi le versement libératoire, ce revenu est tout de même mentionné pour le calcul du revenu fiscal de référence.
Quel régime choisir selon votre situation ?
Trois profils types se dégagent. Si vos frais sont faibles et que votre foyer est peu imposé, le barème progressif suffit souvent. Si votre foyer est imposé à un taux marqué et que vous êtes sous le plafond de revenu fiscal de référence, le versement libératoire est généralement plus intéressant. Si vos dépenses réelles dépassent nettement l’abattement forfaitaire, par exemple un artisan avec beaucoup de matériel, l’option pour un régime réel permet de déduire vos charges effectives, au prix d’une comptabilité plus lourde.
Avant de trancher, vérifiez trois points : votre catégorie d’activité, votre revenu fiscal de référence N-2 et le rapport entre vos frais réels et l’abattement. Un simulateur et un échange avec votre service des impôts des entreprises complèteront utilement l’analyse, car seuils et plafonds sont revalorisés régulièrement.

- Imposition micro-entreprise : 3 abattements, 2 modes de paiement et le choix qui change votre net - 31 octobre 2026
- Apprendre la création d’entreprise avec Construis Ton Business : 5 modules, 3 formules, et ce qu’ils ne promettent pas - 30 octobre 2026
- Formation professionnelle en 1985 : 50 jours peuvent valider un trimestre de retraite - 29 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Signatures de céramiques de Vallauris : 5 indices pour distinguer l’œuvre de la copie
 Union des Forgerons : forge libre et couronnes laminées fabriquées à Méréville depuis 1912
 Poterie marocaine : reconnaître l’authentique derrière le vert de Tamegroute et le bleu de Fès
 Livres de poterie : 5 ouvrages de référence pour structurer votre pratique