Micro-entreprise et retraite : 4 trimestres ne garantissent pas une pension élevée
Oui, un micro-entrepreneur cotise pour sa retraite lorsqu’il déclare un chiffre d’affaires et paie les cotisations correspondantes. Mais les droits acquis dépendent de son activité, de sa caisse et des montants déclarés. Valider des trimestres et obtenir une pension suffisante sont deux objectifs différents. Voici les repères pour comprendre vos droits et vérifier votre situation avant de choisir une date de départ.
Identifier sa caisse avant de calculer ses droits
L’affiliation à la retraite découle normalement de la création de votre micro-entreprise et de l’activité déclarée. Vous n’avez pas à choisir librement entre l’Assurance retraite et la Cipav. En revanche, contrôler votre rattachement évite de raisonner avec les mauvaises règles.
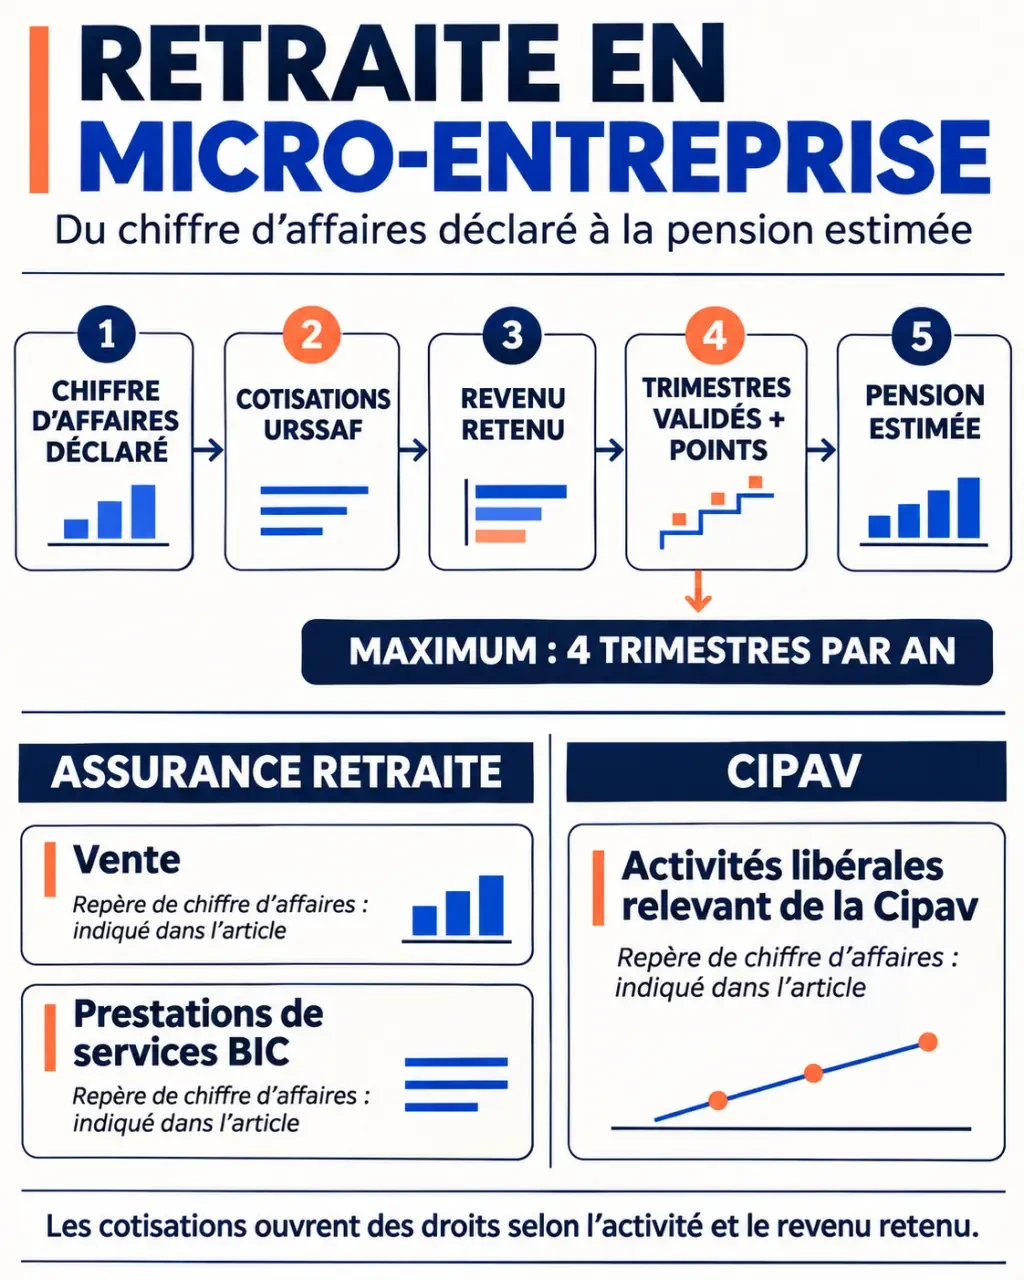
| Activité exercée | Rattachement habituel | Point à contrôler |
|---|---|---|
| Commerce et artisanat | Assurance retraite pour la base et régime complémentaire des indépendants | Bonne qualification de l’activité |
| Profession libérale non réglementée | Généralement Assurance retraite | Date de création et éventuel maintien historique à la Cipav |
| Profession relevant du périmètre de la Cipav | Cipav pour la base et la complémentaire | Appartenance effective de la profession à son périmètre |
La Cipav concerne notamment certaines professions comme les architectes, les psychologues ou les ostéopathes. Toute activité libérale ne relève donc pas de la Cipav, et toute profession réglementée n’autorise pas nécessairement l’exercice sous le régime micro-entrepreneur.
L’Urssaf collecte vos cotisations sociales à partir de vos déclarations mensuelles ou trimestrielles, puis les répartit entre les organismes concernés. Le taux global payé ne finance pas uniquement la retraite : il couvre aussi d’autres composantes de la protection sociale. Il varie selon l’activité et ne doit pas être confondu avec un taux de cotisation vieillesse isolé.
Passer du chiffre d’affaires aux trimestres validés
Les trimestres ne correspondent pas au temps passé à travailler. Une activité saisonnière peut permettre d’en valider plusieurs, tandis qu’une activité exercée toute l’année avec peu de recettes peut n’en valider aucun. C’est le revenu cotisé retenu à partir du chiffre d’affaires qui compte, avec un maximum de 4 trimestres par an, tous régimes confondus.
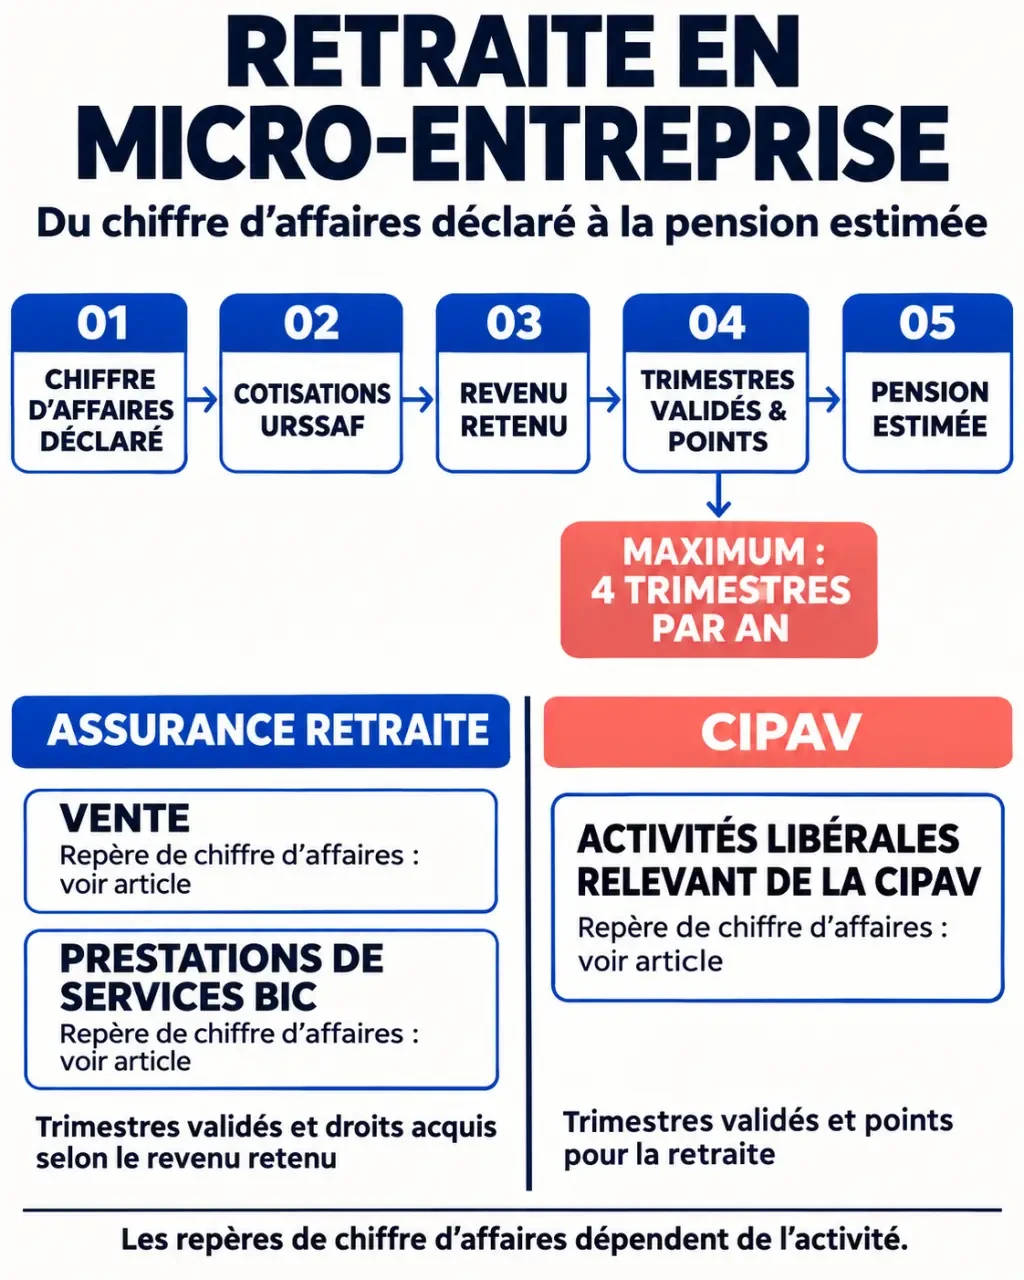
Les repères de chiffre d’affaires à connaître
Un trimestre correspond à un revenu soumis à cotisations équivalant à 150 fois le Smic horaire brut. Avec un Smic horaire de 12,02 €, cela représente 1 803 €. Le passage du chiffre d’affaires au revenu retenu dépend toutefois de votre activité et des règles de votre régime : un euro encaissé n’équivaut pas à un euro de revenu pour la retraite.
Le tableau suivant présente les repères de chiffre d’affaires annuel pour les activités commerciales, artisanales et libérales relevant de la Cipav, sur cette base de Smic. Vérifiez toujours le barème applicable à l’année concernée auprès de votre organisme.
| Activité | 1 trimestre | 2 trimestres | 3 trimestres | 4 trimestres |
|---|---|---|---|---|
| Vente de marchandises | 6 217 € | 12 434 € | 18 651 € | 24 868 € |
| Prestations de services BIC | 3 606 € | 7 212 € | 10 818 € | 14 424 € |
| Activités libérales relevant de la Cipav | 2 732 € | 5 464 € | 8 196 € | 10 928 € |
Pour une activité libérale non réglementée rattachée à l’Assurance retraite, ne reprenez pas automatiquement la ligne Cipav. La répartition des cotisations du régime micro-social intervient dans le calcul des droits : demandez le seuil correspondant à votre affiliation et à l’année déclarée.
Chiffre d’affaires nul, irrégulier ou activité salariée parallèle
Sans chiffre d’affaires, vous ne payez normalement pas de cotisations dans le régime micro-social et n’acquérez pas de nouveaux droits par cette activité. Des droits peuvent néanmoins provenir d’un emploi salarié ou de certaines périodes assimilées. Si vous êtes salarié et micro-entrepreneur, les revenus peuvent améliorer vos droits, mais ils ne permettent jamais de dépasser quatre trimestres sur une même année.
Pensez au changement de statut comme à un joint entre deux pièces : le risque se situe à la jonction. Lors d’un passage du salariat à la micro-entreprise, rapprochez votre dernier relevé salarié, vos premières déclarations Urssaf et votre relevé de carrière. Ce contrôle permet de repérer une année mal reportée ou une affiliation manquante, sans supposer qu’une interruption administrative correspond forcément à une absence de droits.
Comprendre pourquoi quatre trimestres ne suffisent pas à prévoir sa pension
Les trimestres servent principalement à mesurer la durée d’assurance. Le montant de la pension dépend aussi des revenus retenus ou des points acquis. Deux micro-entrepreneurs ayant validé quatre trimestres chaque année peuvent donc percevoir des retraites différentes.
À l’Assurance retraite : revenus, taux et durée
La retraite de base repose généralement sur le revenu annuel moyen des 25 meilleures années, dans les limites applicables, multiplié par le taux de liquidation puis par un rapport de durée d’assurance. Le taux plein est de 50 %. Ce pourcentage s’applique au revenu retenu pour la retraite, pas directement au chiffre d’affaires.
Une carrière mêlant salariat et activité indépendante peut relever de règles de coordination entre régimes alignés. Une estimation personnelle est donc plus fiable qu’un calcul fondé uniquement sur les dernières recettes de la micro-entreprise.
À la Cipav et en complémentaire : les points comptent
À la Cipav, la retraite de base et la complémentaire fonctionnent par points. Les cotisations permettent d’acquérir des points ; leur nombre et leur valeur de service servent ensuite à calculer la pension, avec les coefficients éventuels. La retraite complémentaire des indépendants repose également sur des points.
Une épargne supplémentaire, comme un PER, ne remplace pas ces droits obligatoires. Avant d’y affecter votre trésorerie, comparez votre pension estimée, votre besoin d’épargne disponible et les frais du contrat. En micro-entreprise, ne présumez pas non plus d’un avantage fiscal identique à celui d’un indépendant au régime réel.
Fixer son départ et sécuriser un éventuel cumul emploi-retraite
L’âge légal ne garantit pas le taux plein. La date de départ dépend de votre année de naissance, de votre durée d’assurance et d’éventuels dispositifs de départ anticipé. Consultez le calendrier correspondant à votre génération plutôt que de retenir un âge unique pour tous.
À 67 ans, le taux plein est généralement accordé automatiquement, même sans la durée d’assurance requise. Cela supprime la décote liée aux trimestres manquants, mais pas nécessairement la proratisation de la pension : taux plein ne signifie donc pas pension maximale.
Continuer ou créer une micro-entreprise après la liquidation de la retraite est possible. Le cumul peut être intégral ou plafonné selon votre situation, notamment les conditions de liquidation et de taux plein. En cumul plafonné, un dépassement peut affecter le versement de la pension. L’acquisition de nouveaux droits est également soumise à des conditions spécifiques : elle n’est pas automatique du seul fait de cotiser.
Avant toute décision, procédez dans cet ordre :
- Vérifiez vos activités, revenus, trimestres et points sur votre relevé de carrière.
- Demandez la correction des périodes absentes avec vos justificatifs.
- Comparez plusieurs dates de départ dans votre estimation retraite.
- Faites confirmer par vos caisses les conditions du cumul et les plafonds applicables.
Le bon indicateur n’est finalement pas seulement votre nombre de trimestres : c’est la pension estimée à la date où vous souhaitez réellement arrêter ou réduire votre activité.

- Micro-entreprise et retraite : 4 trimestres ne garantissent pas une pension élevée - 11 novembre 2026
- Restauration du patrimoine : préserver l’ancien sans le remettre à neuf - 10 novembre 2026
- Formation savonnerie artisanale : fabriquer ses savons ou préparer leur vente ? - 9 novembre 2026