Plafond micro-entreprise 2025 : le premier dépassement ne vous fait pas sortir du régime
En 2025, le chiffre d’affaires encaissé doit être comparé à deux séries de seuils : ceux qui permettent de conserver le régime micro et ceux qui déterminent l’application de la TVA. Ces seuils n’ont pas les mêmes effets. Un entrepreneur peut donc rester au régime micro-fiscal tout en devant facturer la TVA, parfois bien avant d’atteindre son plafond de chiffre d’affaires.
Les plafonds de chiffre d’affaires à retenir selon votre activité
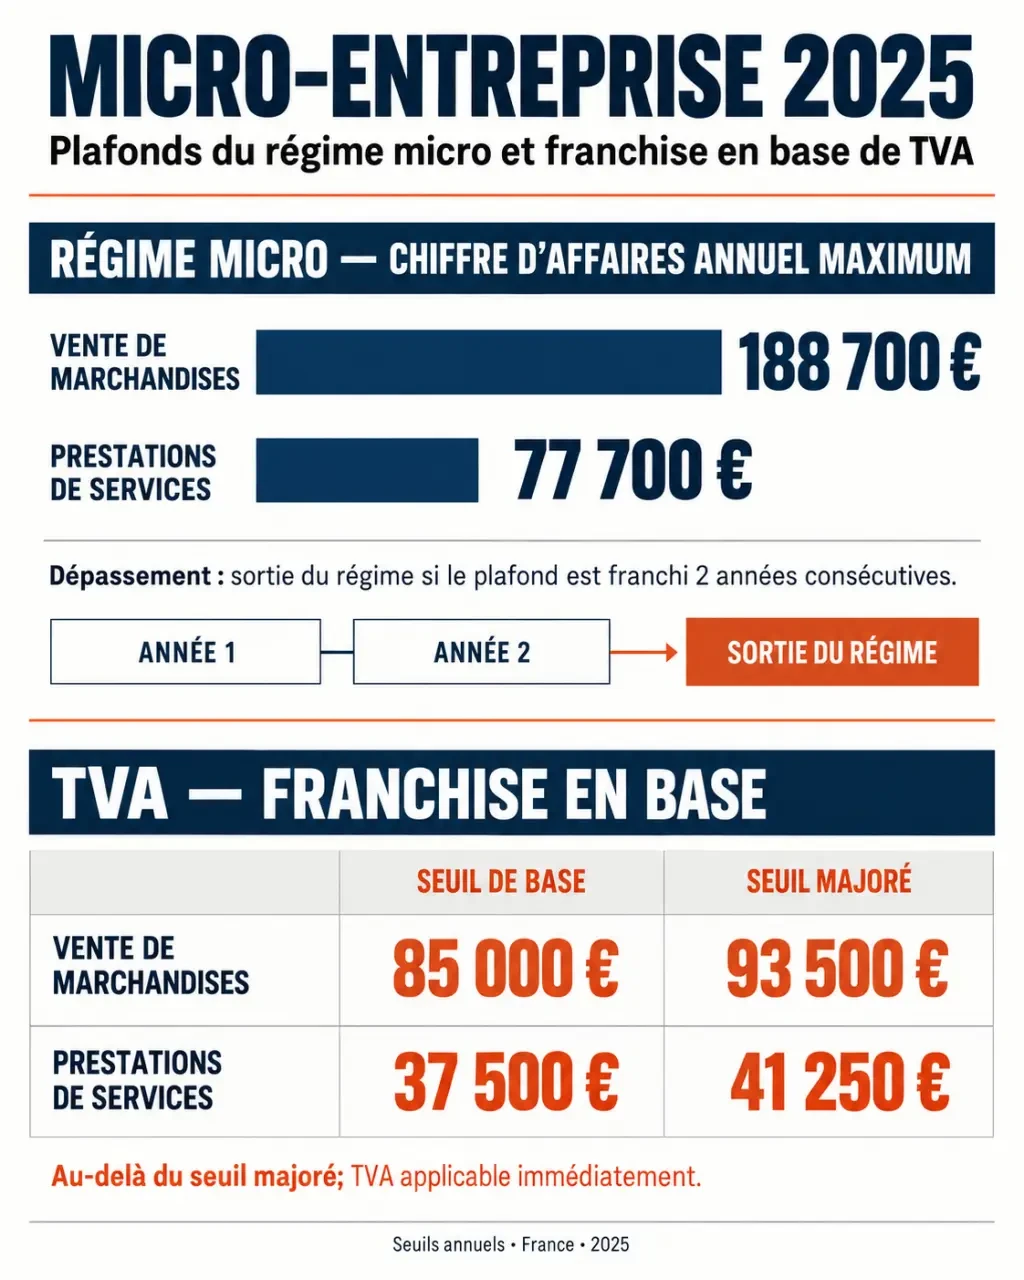
Pour le régime de la micro-entreprise, les plafonds s’apprécient sur le chiffre d’affaires hors taxes réalisé pendant l’année civile. En 2025, le plafond est de 188 700 € pour les activités de vente et de 77 700 € pour les prestations de services et les activités libérales.
| Nature de l’activité | Plafond annuel du régime micro |
|---|---|
| Vente de marchandises, restauration à emporter ou à consommer sur place, fourniture de logement | 188 700 € HT |
| Prestations de services commerciales ou artisanales, activités libérales relevant des BIC ou des BNC | 77 700 € HT |
| Meublé de tourisme classé | 188 700 € HT |
| Meublé de tourisme non classé | 77 700 € HT |
Le plafond dépend de la nature réelle de l’activité, et non du libellé choisi lors de l’immatriculation. Un graphiste, un consultant, un artisan qui facture principalement sa main-d’œuvre ou un formateur relèvent en principe du seuil de 77 700 €. Une boutique en ligne ou un commerçant qui revend des produits relève du seuil de 188 700 €.
Le plafond micro n’est pas le seuil de TVA
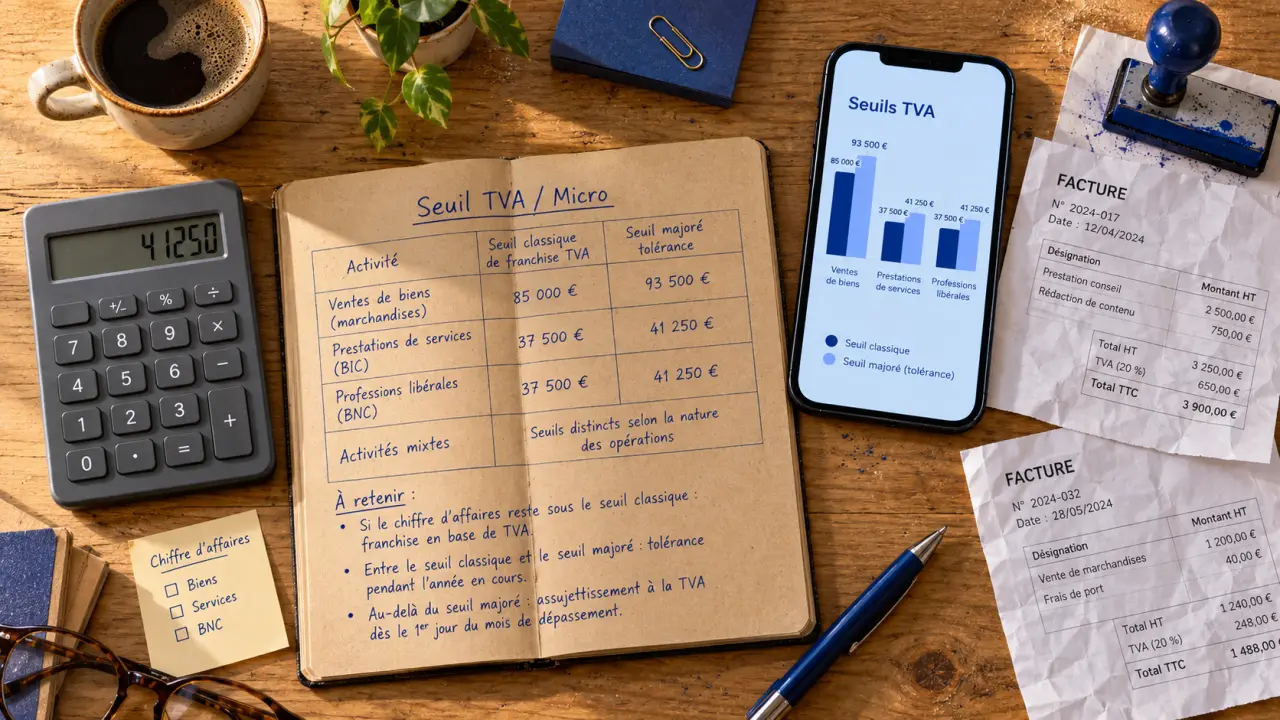
La confusion est fréquente, car les deux mécanismes reposent sur le chiffre d’affaires. La franchise en base de TVA permet de ne pas facturer ni déclarer la TVA tant que les seuils correspondants ne sont pas franchis. Pour les activités de vente et d’hébergement, le seuil de franchise est de 85 000 €, avec un seuil majoré de 93 500 €. Pour les prestations de services et les activités libérales, il est de 37 500 €, avec un seuil majoré de 41 250 €.
Un prestataire de services qui réalise 45 000 € de chiffre d’affaires peut donc rester micro-entrepreneur, puisque son plafond de régime est de 77 700 €, tout en perdant le bénéfice de la franchise en base de TVA. Il doit alors adapter ses factures, ses prix et ses déclarations de TVA.
La même logique s’applique aux activités de vente. Le seuil de TVA est inférieur au plafond du régime micro. Atteindre le plafond de chiffre d’affaires n’est donc pas la seule échéance à surveiller. Le suivi doit porter séparément sur le régime micro et sur la franchise en base.
Ce qui se passe si votre chiffre d’affaires dépasse le seuil
Dépasser le plafond du régime micro une seule année ne provoque pas une sortie immédiate. Le régime micro-fiscal et le régime micro-social restent applicables si le chiffre d’affaires de l’année suivante repasse sous le seuil correspondant. La vérification doit donc porter sur deux exercices consécutifs.
La règle des deux années consécutives
La sortie du régime intervient lorsque le plafond est dépassé pendant deux années civiles consécutives. Dans cette situation, l’entrepreneur bascule vers le régime de l’entreprise individuelle au 1er janvier qui suit la deuxième année de dépassement. Selon l’activité exercée, il relève alors d’un régime réel d’imposition ou de la déclaration contrôlée.
Le premier dépassement doit donc être pris au sérieux, sans être interprété comme une sortie automatique. Il sert de signal pour préparer l’exercice suivant. Si le chiffre d’affaires repasse sous le plafond, le régime micro peut être conservé. Si le dépassement se poursuit, la bascule intervient au début de l’année suivante, après les deux années concernées.
Cette transition implique une comptabilité plus structurée, la déduction des charges réelles, des déclarations fiscales différentes et, souvent, un accompagnement comptable. Elle ne signifie pas que l’activité doit s’arrêter. Elle marque le passage vers un cadre adapté à un volume d’affaires plus important.
La TVA peut s’appliquer plus tôt
La TVA suit une logique distincte et plus rapide. Lorsque le seuil majoré est franchi, l’assujettissement intervient dès le jour du dépassement. Si seul le seuil de franchise est dépassé sans franchir le seuil majoré, l’entreprise devient redevable de la TVA à compter du 1er janvier suivant.
Il faut alors faire figurer la TVA sur les factures, déposer les déclarations nécessaires et pouvoir déduire la TVA sur les dépenses professionnelles éligibles. Cette échéance peut donc arriver bien avant la sortie du régime micro. La trésorerie et les tarifs doivent être ajustés en conséquence, car la TVA facturée ne correspond pas à une recette disponible pour l’entrepreneur.
Pour suivre correctement votre situation, ne vous limitez pas au total facturé. Enregistrez le chiffre d’affaires encaissé, les acomptes reçus et les règlements à venir, puis distinguez-les des devis et des commandes non réglées. Un tableau mensuel permet de repérer plus tôt le franchissement d’un seuil et de préparer l’évolution des tarifs ou des factures.
Création en cours d’année : calculez un plafond proratisé
Une activité démarrée en cours d’année ne bénéficie pas automatiquement du plafond annuel entier. Il faut appliquer un prorata temporis, calculé selon le nombre de jours d’activité jusqu’au 31 décembre. La formule est la suivante : plafond annuel × nombre de jours d’activité / 365.
Par exemple, une activité de vente créée avec 275 jours d’exercice sur l’année dispose d’un plafond proratisé de 153 020 € : 203 100 € × 275 / 365. Pour une activité de services ouverte sur la même durée, le plafond proratisé est de 62 986 € : 83 600 € × 275 / 365. Le principe reste identique : il faut utiliser le plafond correspondant à la période concernée et à la catégorie d’activité.
Le calcul doit être effectué à partir du nombre de jours compris entre le début réel de l’activité et le 31 décembre. Une création en cours d’année réduit donc le montant disponible pour cette première période. Le chiffre d’affaires encaissé doit ensuite être comparé à cette valeur proratisée, et non au plafond annuel complet.
Ne confondez pas encaissement et prévision commerciale
Pour piloter votre seuil, enregistrez vos recettes au fil de l’eau et distinguez-les des simples devis ou commandes non réglées. Une prévision de chiffre d’affaires reste utile pour décider d’une hausse de prix ou d’un changement de régime de TVA, mais le suivi administratif doit reposer sur les montants effectivement encaissés.
Cette méthode évite de franchir un seuil sans l’avoir anticipé. Elle permet aussi de repérer les périodes où les règlements s’accélèrent, notamment lorsqu’une activité connaît une hausse en fin d’année. Les acomptes encaissés doivent être intégrés au suivi au moment où ils sont perçus.
Activité mixte : respecter un seuil global et un seuil par activité
Une micro-entreprise peut cumuler la vente et les prestations de services. Dans ce cas, le chiffre d’affaires global ne doit pas dépasser 188 700 €, tandis que la part correspondant aux prestations de services ou aux activités libérales ne doit pas excéder 77 700 €.
Un entrepreneur qui vend des produits tout en proposant une installation ou une formation doit donc ventiler précisément ses recettes. Si ses ventes atteignent 120 000 € et ses prestations 60 000 €, il respecte les deux limites : 180 000 € au total et 60 000 € pour les services.
En revanche, 100 000 € de ventes et 80 000 € de services dépassent le plafond propre aux services, même si le total de 180 000 € reste inférieur au plafond global. La répartition du chiffre d’affaires est donc aussi importante que son montant total. Chaque recette doit être rattachée à la bonne catégorie d’activité.
Les quatre réflexes pour éviter une mauvaise lecture des seuils
- Suivez séparément les ventes, les prestations de services et les revenus libéraux.
- Comparez votre chiffre d’affaires HT aux plafonds du régime micro et aux seuils de TVA.
- Contrôlez votre situation chaque mois, surtout si votre activité accélère en fin d’année.
- En cas de premier dépassement, préparez l’année suivante : c’est elle qui déterminera le maintien ou la sortie du régime micro.
Les plafonds ne bloquent pas le développement de l’activité. Ils servent de repères pour anticiper la TVA, sécuriser les factures et préparer, si nécessaire, une transition vers un régime réel. En distinguant le plafond micro, le seuil de TVA et les règles propres à une activité mixte, vous pouvez prendre vos décisions sur des montants réellement comparables.

Partager cet article
Articles qui pourraient vous intéresser :
 Union des Forgerons : forge libre et couronnes laminées fabriquées à Méréville depuis 1912
 Livres de poterie : 5 ouvrages de référence pour structurer votre pratique
 Engobe poterie : le stade cuir réduit les coulures et les décollements
 4 filtres pour trouver une alternance à Lille sans perdre de temps