Simulation micro-entreprise : quel chiffre d’affaires pour obtenir 2 000 € nets ?
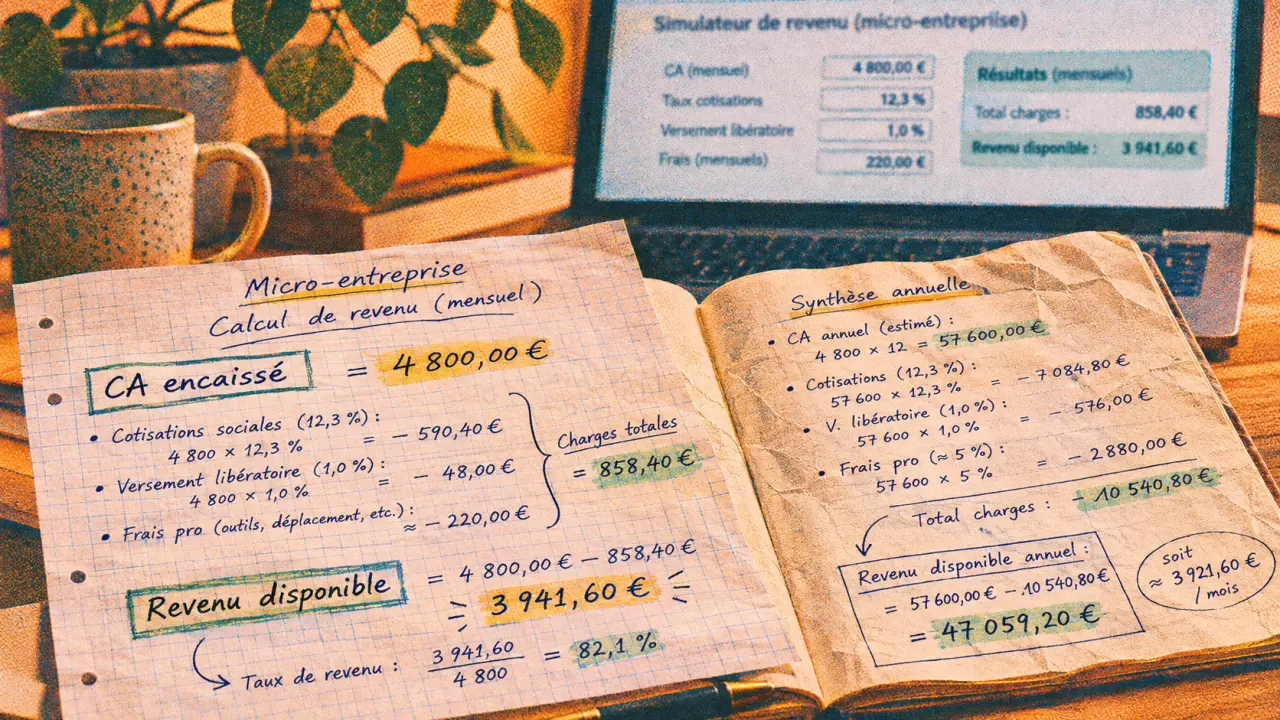
Pour estimer ce que votre micro-entreprise vous laissera réellement, partez du chiffre d’affaires encaissé, puis retirez les cotisations, les dépenses professionnelles et l’impôt. Le simulateur de l’Urssaf, accessible sur Mon-entreprise, permet de personnaliser ce calcul. Mais le résultat dépend surtout de vos paramètres : activité exacte, frais, ACRE et situation fiscale.
Vous pouvez aussi faire le calcul à l’envers : partir du revenu souhaité pour déterminer le chiffre d’affaires à atteindre. Voici les repères pour construire une estimation exploitable, sans confondre revenu disponible et montant facturé.
Préparer une simulation qui reflète vraiment votre activité
Le chiffre d’affaires à renseigner correspond aux recettes effectivement encaissées, hors TVA, et non aux devis signés ou aux factures encore impayées. Pour une projection, estimez donc les encaissements attendus plutôt que les seules ventes prévues.
Avant d’utiliser un simulateur micro-entreprise, rassemblez ces informations :
- Votre activité : achat-revente, prestation commerciale ou artisanale, profession libérale.
- Votre chiffre d’affaires mensuel ou annuel prévisionnel.
- Vos dépenses : achats, logiciels, assurance, déplacements, commissions, matériel et local.
- Votre date de création et votre éventuel bénéfice de l’ACRE.
- Votre option fiscale et les autres revenus de votre foyer.
Sur Mon-entreprise de l’Urssaf, contrôlez la période de calcul et les hypothèses retenues. Service-Public permet de vérifier les règles administratives ; Bpifrance Création propose également des ressources et outils d’estimation des charges.
La déclaration mensuelle ou trimestrielle change le calendrier de paiement, pas le principe du calcul. Pour comparer vos scénarios, utilisez une même période et annualisez les dépenses irrégulières. Une assurance réglée en une fois doit ainsi peser dans votre budget mensuel moyen.
Passer du chiffre d’affaires au revenu réellement disponible
La formule de départ est simple : revenu disponible = chiffre d’affaires − cotisations et contributions − dépenses professionnelles − impôt lié à l’activité. Encore faut-il distinguer les prélèvements et ne pas compter deux fois une même charge.
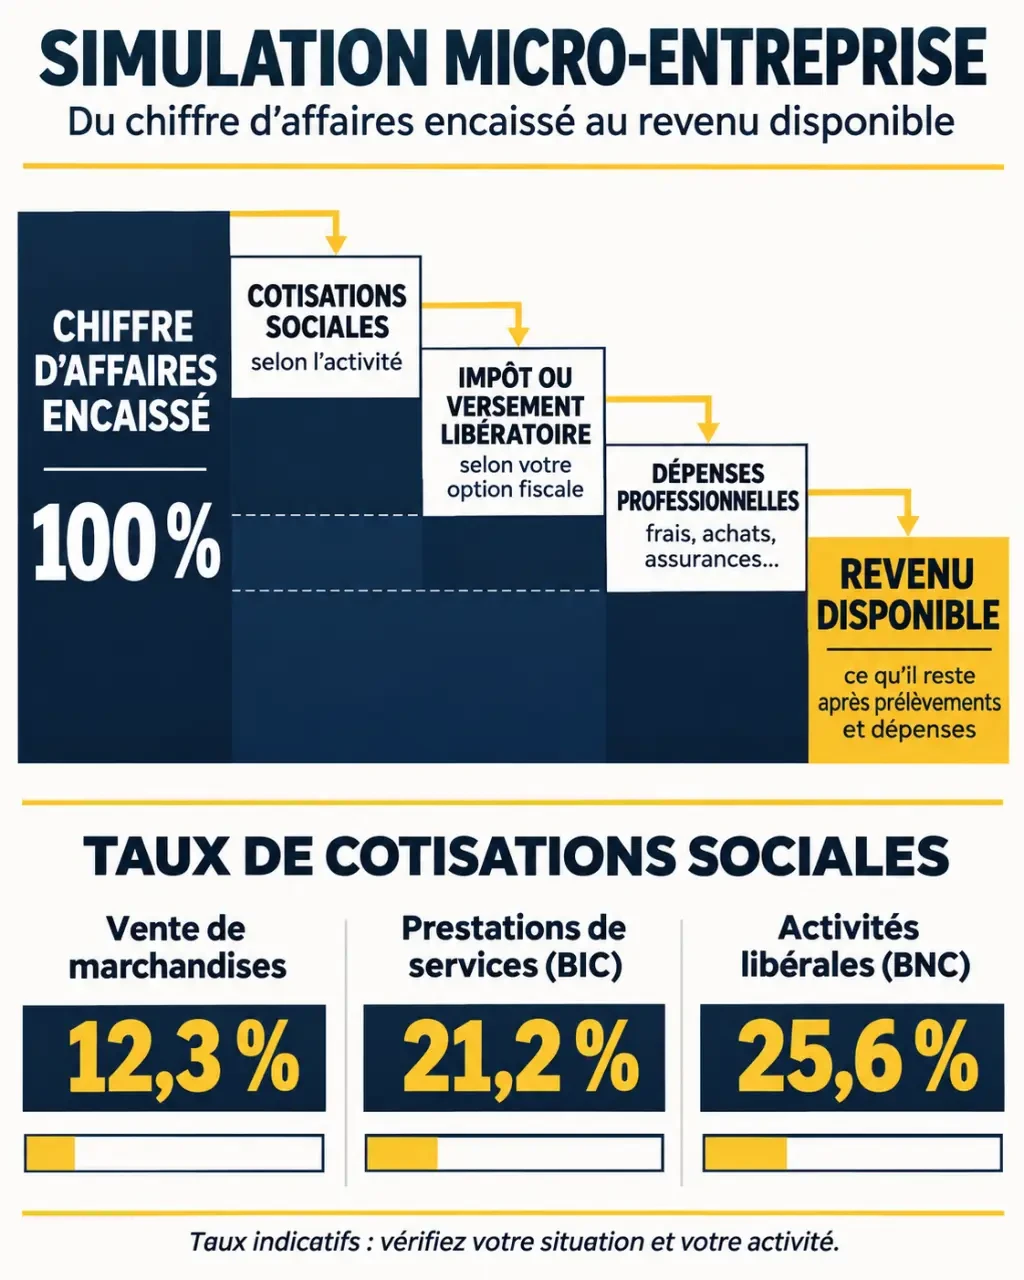
Les taux dépendent de la nature de l’activité
Pour une simulation en 2026, les principaux repères ci-dessous concernent les activités courantes, hors dispositifs particuliers. Le taux de 25,6 % vise les professions libérales non réglementées relevant du régime général ; certaines professions, notamment celles relevant de la Cipav, suivent d’autres règles.
| Activité | Cotisations sociales | Abattement fiscal | Versement libératoire |
|---|---|---|---|
| Achat-revente | 12,3 % | 71 % | 1 % |
| Prestations de services commerciales ou artisanales | 21,2 % | 50 % | 1,7 % |
| Activité libérale non réglementée concernée | 25,6 % | 34 % | 2,2 % |
Ajoutez la contribution à la formation professionnelle, généralement comprise entre 0,1 % et 0,3 % selon l’activité. D’autres prélèvements peuvent s’appliquer selon votre situation. L’ACRE réduit temporairement certaines cotisations : vérifiez les conditions, la date de début et la durée applicable, puis comparez systématiquement avec un scénario sans aide.
Les frais réels diminuent votre trésorerie, pas vos cotisations
En régime micro, les dépenses professionnelles ne sont pas déduites du chiffre d’affaires pour calculer les cotisations sociales. Un commerçant qui encaisse une vente cotise donc sur son prix de vente, pas seulement sur sa marge. Cette distinction est essentielle lorsque les achats ou la sous-traitance sont importants.
Prévoyez aussi une réserve de trésorerie qui joue le rôle d’une mousse amortissante : elle absorbe un retard client, une réparation ou un mois creux sans désorganiser votre budget personnel. Cette réserve n’est pas une cotisation supplémentaire, mais une partie du revenu que vous choisissez de ne pas prélever immédiatement. Un simulateur peut afficher une activité rentable alors que votre compte manque ponctuellement de liquidités.
Calculer l’impôt sans le confondre avec les cotisations
Le revenu imposable n’est pas le revenu disponible. En imposition classique, l’administration applique au chiffre d’affaires un abattement forfaitaire représentant les frais professionnels. Vous ne déduisez donc pas en plus vos dépenses réelles.
Simulateur officiel de revenu net pour auto-entrepreneurs, Estimez votre revenu net après cotisations et impôts, avec prise en compte de l’Acre et du versement libératoire.
Après un abattement de 71 %, la fraction imposable représente 29 % du chiffre d’affaires. Elle est de 50 % pour les prestations de services commerciales ou artisanales. Pour les activités libérales concernées par l’abattement de 34 %, elle représente 66 % du chiffre d’affaires.
Cette base rejoint les autres revenus du foyer et relève du barème progressif. Pour estimer l’impôt réellement attribuable à l’activité, comparez l’impôt du foyer avec et sans ce revenu, en conservant les mêmes autres paramètres.
Le versement libératoire, accessible sous conditions notamment de revenu fiscal de référence, applique plutôt un pourcentage au chiffre d’affaires : 1 %, 1,7 % ou 2,2 % selon l’activité. Il s’ajoute aux cotisations. Il n’est pas automatiquement avantageux : un foyer peu ou pas imposable peut avoir intérêt à conserver l’imposition classique. La déclaration annuelle reste nécessaire même avec cette option.
Retrouver le chiffre d’affaires nécessaire pour 2 000 € nets
Lorsque vos prélèvements et vos dépenses variables sont proportionnels au chiffre d’affaires, vous pouvez utiliser cette formule :
Chiffre d’affaires cible = (revenu souhaité + frais fixes) ÷ (1 − taux des prélèvements − taux des dépenses variables).
Prenons une prestation de services commerciale avec versement libératoire, sans ACRE : cotisations de 21,2 %, impôt de 1,7 %, contribution formation supposée de 0,1 %, frais fixes de 200 € par mois et aucune dépense variable. Pour obtenir 2 000 € disponibles, le calcul devient : 2 200 ÷ 0,77, soit environ 2 857 € de chiffre d’affaires mensuel.
Cet exemple suppose l’éligibilité au versement libératoire et exclut les autres prélèvements éventuels. Intégrez la CFE aux frais fixes dès qu’elle est due. Sans versement libératoire, il faut ajuster progressivement le chiffre d’affaires et recalculer l’impôt du foyer : un taux unique ne suffit pas toujours.
Vérifiez ensuite la faisabilité commerciale. Divisez le chiffre d’affaires annuel nécessaire par vos journées réellement facturables, après congés, prospection et administration. Vous obtenez un tarif journalier minimal plus réaliste qu’en supposant tous vos jours travaillés facturés.
Tester les seuils, la TVA et l’intérêt d’un autre régime
Pour 2026, les plafonds annuels du régime micro sont de 203 100 € pour l’achat-revente et les activités de restauration concernées, et de 83 600 € pour les prestations de services. Des règles spécifiques existent pour certaines activités. En création en cours d’année, vérifiez également le prorata applicable.
Le dépassement pendant deux années consécutives entraîne en principe une sortie du régime micro l’année suivante, sans imposer nécessairement de créer une société. Les seuils de franchise de TVA sont distincts : rester en micro ne signifie pas automatiquement facturer sans TVA.
La TVA collectée n’est pas votre revenu. Si vous y êtes assujetti, raisonnez hors taxes et intégrez la TVA déductible selon les règles applicables. Le taux normal de 20 % n’est pas universel. La CFE, quant à elle, est généralement à prévoir à partir de la deuxième année, sous réserve des exonérations ; son montant dépend notamment de la commune.
Enfin, comparez plusieurs scénarios si vos dépenses sont élevées. La micro-entreprise est un régime simplifié de l’entreprise individuelle : l’alternative peut être une EI au réel, une EURL ou une SASU. Comparez le revenu après impôt, les coûts administratifs et la protection sociale, pas seulement les cotisations. Une simulation reste indicative : validez les paramètres réglementaires avant de fixer vos prix ou de choisir votre régime.

Partager cet article
Articles qui pourraient vous intéresser :
 Céramique à peindre : petite pièce ou grande tuile, le choix qui change le rendu final
 4 filtres pour trouver une alternance à Lille sans perdre de temps
 Comptable pour micro-entreprise : quand l’autonomie atteint ses limites
 Micro-entreprise : la confidentialité des comptes dépend de 2 seuils respectés sur 3