Taxe micro-entreprise : ce qu’il reste vraiment après cotisations, impôt et CFE
Il n’existe pas une taxe unique en micro-entreprise : vous payez des cotisations sociales sur votre chiffre d’affaires encaissé, puis éventuellement un impôt sur le revenu, la CFE et d’autres contributions. Pour estimer ce qu’il vous reste, il faut aussi retirer vos dépenses professionnelles. Le taux dépend de votre activité, tandis que certaines exonérations dépendent de votre situation et de votre date de création.
Les prélèvements à distinguer avant de calculer votre revenu
Les cotisations sociales financent notamment la maladie-maternité, les indemnités journalières, la retraite, les allocations familiales et l’invalidité-décès. Elles comprennent aussi la CSG et la CRDS. Elles ne remplacent pas l’impôt sur le revenu.
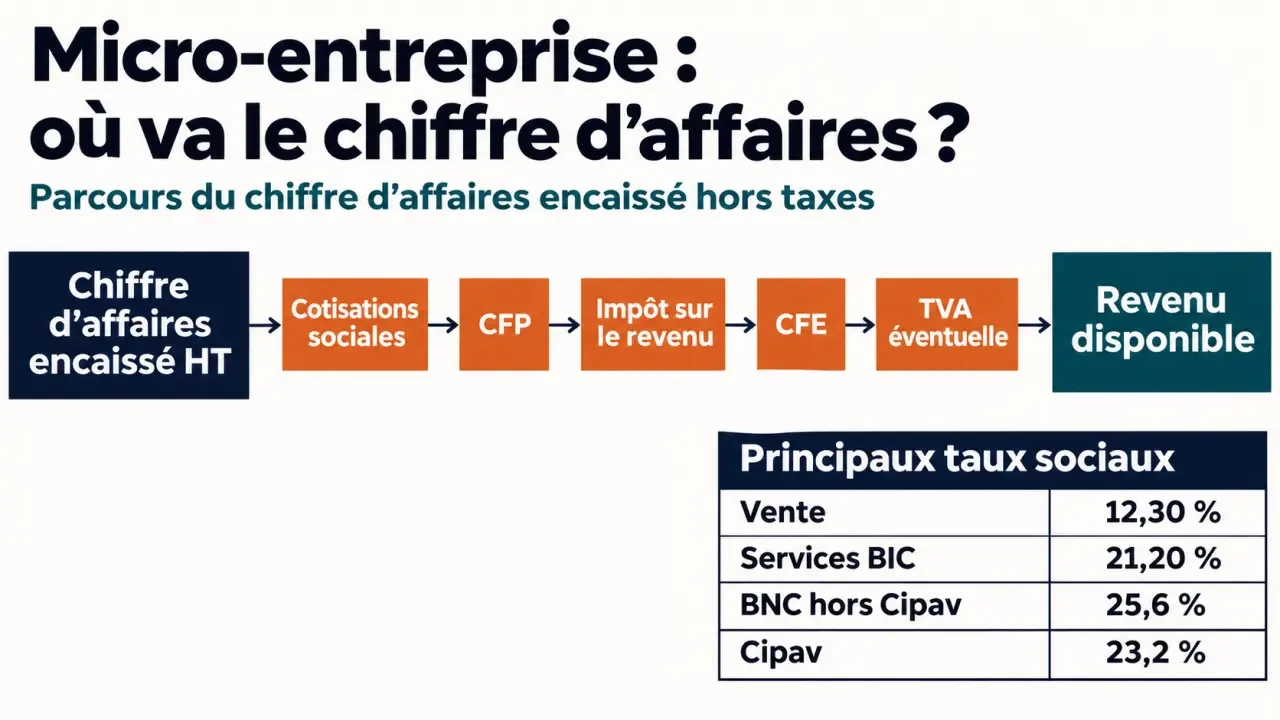
Voici les principaux postes à intégrer à votre budget, que votre activité soit principale ou complémentaire.
| Prélèvement | Base de calcul | Modalité habituelle |
|---|---|---|
| Cotisations sociales | Chiffre d’affaires encaissé, hors TVA | Paiement à l’Urssaf chaque mois ou trimestre |
| Contribution à la formation professionnelle, ou CFP | Pourcentage du chiffre d’affaires | Prélevée avec les cotisations |
| Impôt sur le revenu | Revenu forfaitaire ou chiffre d’affaires selon l’option | Administration fiscale ou versement libératoire |
| Cotisation foncière des entreprises, ou CFE | Notamment valeur locative, commune et chiffre d’affaires | Avis fiscal annuel |
| Taxes pour frais de chambre consulaire | Selon activité et situation | Généralement collectées avec les cotisations |
| TVA, si applicable | Opérations soumises à TVA | Déclaration fiscale distincte |
La CFP s’ajoute au taux social : elle n’est pas comprise dans les pourcentages du tableau suivant. Les taxes consulaires concernent certaines activités commerciales et artisanales, avec des particularités territoriales, notamment en Alsace et en Moselle.
Appliquer le bon taux au chiffre d’affaires encaissé
La formule est simple : cotisations sociales = chiffre d’affaires encaissé hors taxes × taux applicable. Une facture envoyée mais non réglée n’entre pas encore dans cette déclaration. À l’inverse, un acompte encaissé doit être pris en compte.
Simulez votre revenu net d’auto-entrepreneur, Estimez votre revenu net après cotisations et impôts, avec prise en compte de l’Acre et du versement libératoire.
| Activité | Taux social en 2026, hors ACRE et CFP |
|---|---|
| Achat-revente de marchandises | 12,30 % |
| Prestations commerciales ou artisanales relevant des BIC | 21,20 % |
| Autres prestations relevant des BNC, hors Cipav | 25,6 % |
| Professions libérales relevant de la Cipav | 23,2 % |
| Location de meublés de tourisme classés relevant du micro-social | 6 % |
Les BIC désignent les bénéfices industriels et commerciaux ; les BNC, les bénéfices non commerciaux. Les locations touristiques nécessitent une vérification spécifique du classement, des seuils fiscaux et de l’affiliation sociale. En outre-mer, des taux réduits particuliers peuvent s’appliquer pendant trois ans, hors Mayotte.
Avec 3 000 € encaissés en prestations artisanales BIC, les cotisations représentent 636 €. Pour le même encaissement en BNC hors Cipav, elles atteignent 768 €. Ces montants restent hors CFP, impôt et autres frais.
En activité mixte, ventilez les recettes : les ventes et les services ne supportent pas nécessairement le même taux. En 2026, le plafond général est de 203 100 € pour la vente et de 83 600 € pour les prestations de services, sous réserve des régimes particuliers. Pour une activité mixte, le total doit respecter 203 100 €, dont au maximum 83 600 € de services. Un dépassement impose d’examiner les règles de maintien ou de sortie du régime.
L’impôt : comparer le barème et le versement libératoire
Sans option, un abattement remplace les dépenses réelles
Au régime classique, vous déclarez votre chiffre d’affaires annuel sur la déclaration complémentaire 2042 C PRO. L’administration applique un abattement forfaitaire, puis intègre le revenu obtenu aux autres revenus du foyer soumis au barème progressif.
- 71 % d’abattement pour l’achat-revente.
- 50 % pour les prestations de services BIC.
- 34 % pour les activités BNC.
Ainsi, 30 000 € de recettes BNC donnent 19 800 € de revenu imposable après l’abattement de 34 %. Ce n’est pas le montant d’impôt à payer : celui-ci dépend notamment des autres revenus et des parts fiscales du foyer. Les locations meublées peuvent relever de règles spécifiques.
Avec le versement libératoire, l’impôt suit les encaissements
Cette option, soumise notamment à une condition de revenu fiscal de référence, permet de payer l’impôt avec les cotisations : 1 % pour la vente, 1,7 % pour les services BIC et 2,2 % pour les BNC. Elle ne dispense pas de la déclaration annuelle du chiffre d’affaires.
Le versement libératoire n’est pas automatiquement avantageux. Un foyer non imposable au barème peut payer un impôt qu’il aurait évité sans cette option. Comparez les deux scénarios dans le simulateur officiel de l’Urssaf et le simulateur fiscal, en renseignant l’ensemble des revenus du foyer.
CFE, TVA et ACRE : les règles qui changent la facture
La CFE est exonérée pendant la première année civile d’activité. Elle peut devenir due dès l’année suivante, même si vous travaillez chez vous. Son montant dépend notamment de la commune et de la base retenue : il n’existe donc pas de forfait national fiable à appliquer à tous. Des exonérations existent, notamment pour certaines activités et, sous conditions, pour les faibles chiffres d’affaires.
La TVA obéit à des seuils distincts de ceux du régime micro. Vous pouvez rester micro-entrepreneur tout en devenant redevable de la TVA. En franchise, vous ne facturez pas la TVA et ne récupérez généralement pas celle de vos achats. Vérifiez les seuils et les règles de dépassement applicables à votre activité auprès de l’administration fiscale avant de modifier vos factures.
L’ACRE réduit temporairement les cotisations sociales des créateurs éligibles, mais pas toutes les charges. La demande, les justificatifs et le délai doivent être vérifiés auprès de l’Urssaf dès la création. À partir du 1er juillet 2026, l’exonération passe de 50 % à 25 % pour les situations concernées par la réforme : le taux minoré représente alors 75 % du taux habituel. Ne prolongez pas un ancien taux réduit sans contrôler votre notification.
Déclarer à temps et calculer l’argent réellement disponible
La déclaration Urssaf est mensuelle ou trimestrielle. Le calendrier de votre espace personnel fait foi, avec une première échéance après un délai minimal de 90 jours. Déclarez même si vous avez encaissé 0 €. Sans chiffre d’affaires, les cotisations proportionnelles sont nulles, sauf option pour des cotisations minimales ; une CFE peut néanmoins rester due.
Pour calculer votre revenu disponible, retranchez du chiffre d’affaires hors taxes les cotisations, la CFP, les taxes éventuelles, les dépenses professionnelles et l’impôt. Vos achats, logiciels ou déplacements diminuent votre trésorerie, mais ne se déduisent pas de la base des cotisations ni du revenu fiscal forfaitaire.
Votre trésorerie fonctionne comme un ressort : un trimestre sans prélèvement peut donner une impression d’aisance, alors que la dette s’accumule. À chaque encaissement, isolez immédiatement la part destinée à l’Urssaf et à l’impôt, puis une provision pour la CFE. Le paiement trimestriel devient ainsi un simple calendrier, pas une mauvaise surprise.
Par exemple, sur 3 000 € encaissés en services BIC, retirez 636 € de cotisations, 9 € de CFP pour une activité artisanale à 0,30 %, 51 € de versement libératoire et 400 € de frais : il reste 1 904 €, avant CFE et éventuelles taxes consulaires. C’est ce solde, et non le seul chiffre d’affaires, qui permet de juger votre rentabilité.

- Taxe micro-entreprise : ce qu’il reste vraiment après cotisations, impôt et CFE - 17 novembre 2026
- Volutes en fer forgé : la bonne forme ne suffit pas, vérifiez aussi la section - 16 novembre 2026
- Le Monde du Couteau : Santoku, Gyuto ou Nakiri pour votre cuisine ? - 15 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Montre mécanique : fonctionnement, entretien et guide d’achat pour débuter
 Comptable pour micro-entreprise : quand l’autonomie atteint ses limites
 Micro-entreprise : la confidentialité des comptes dépend de 2 seuils respectés sur 3
 Imposition micro-entreprise : 3 abattements, 2 modes de paiement et le choix qui change votre net